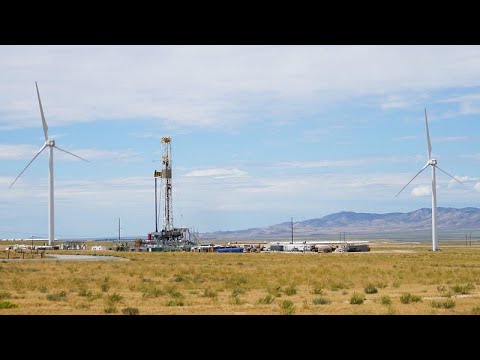
Il numero nero del petrolio
Le economie costruiscono bilanci pubblici, strategie industriali, alleanze e sistemi di sicurezza attorno a una cifra che nessuno può misurare direttamente. È il volume delle riserve petrolifere mondiali, il dato che dovrebbe dire quanto greggio resta davvero nel sottosuolo e per quanto tempo potrà alimentare trasporti, industria, chimica e finanza globale. Eppure quel numero cambia a seconda di chi lo calcola, di ciò che viene incluso e delle condizioni economiche assunte.
Alla fine del 2025, una rilevazione circoscritta alle riserve provate di greggio collocava il totale mondiale a circa 1.572 miliardi di barili. Una stima più ampia per lo stesso anno, comprensiva anche di condensati, liquidi del gas naturale e grandi accumuli non convenzionali là dove venivano contabilizzati, arrivava a circa 1.773 miliardi. La distanza superava duecento miliardi di barili, più di quanto molti grandi Paesi produttori possiedano nel loro intero sottosuolo. Non si tratta necessariamente di un errore. Le due cifre descrivono oggetti statistici diversi. Proprio qui sta il punto: una riserva non è un deposito naturale già contato, come l’acqua in una cisterna. È una stima condizionata, valida a una certa data e soltanto finché restano vere le ipotesi geologiche, tecniche, economiche, giuridiche e politiche che l’hanno prodotta.
Un dato che non esiste in natura
Nel sottosuolo non c’è un contatore. Il petrolio occupa pori microscopici all’interno di rocce permeabili, spesso a migliaia di metri di profondità, sotto terra o sotto il fondale marino. La geometria del giacimento viene ricostruita con indagini sismiche, pozzi esplorativi, carotaggi, misure elettriche, analisi dei fluidi e modelli tridimensionali. Ogni informazione riduce l’incertezza, ma nessuna elimina del tutto ciò che non è stato osservato.
Il primo valore da stimare è il petrolio originariamente presente nel giacimento. Per ottenerlo si combinano l’estensione dell’area, lo spessore utile della roccia serbatoio, la porosità, la quota dei pori occupata dagli idrocarburi e la variazione di volume del fluido tra le condizioni profonde e quelle di superficie. Il risultato può essere enorme, ma non coincide con quanto sarà estratto.
Una parte del greggio resta inevitabilmente intrappolata nella roccia. Il fattore di recupero, cioè la quota tecnicamente producibile, può variare in modo radicale. Nei giacimenti convenzionali si colloca spesso fra il 20 e il 50 per cento, mentre negli accumuli più complessi può essere inferiore o richiedere processi costosi. La pressione naturale consente una prima fase di produzione. In seguito possono rendersi necessarie iniezioni di acqua o gas, vapore, trattamenti chimici, perforazioni orizzontali e altre tecniche di recupero avanzato. Anche il tempo conta. All’inizio della vita di un campo, quando esistono pochi pozzi e pochi dati di produzione, il margine di errore è ampio. Con il passare degli anni, il comportamento della pressione, il rapporto fra acqua e petrolio e la curva di declino permettono di affinare il modello. Una riserva è dunque una quantità dinamica: può aumentare dopo nuove perforazioni, diminuire dopo risultati deludenti o cambiare perché il modello del giacimento viene corretto.
Risorse e riserve non sono sinonimi
Nel linguaggio comune, risorsa e riserva vengono usate come se indicassero la stessa cosa. Nel lessico tecnico la differenza è decisiva. Le risorse comprendono gli idrocarburi stimati in accumuli scoperti o ancora da scoprire, inclusa la parte che oggi non può essere prodotta in modo commerciale. Le riserve riguardano invece quantità già individuate, collegate a progetti di sviluppo e considerate recuperabili con ragionevole certezza nelle condizioni esistenti.
Per trasformare una risorsa in riserva non basta dimostrare che il petrolio esiste. Devono esserci una tecnologia adatta, un progetto credibile, capitali, autorizzazioni, diritti di sfruttamento, infrastrutture per portare il greggio al mercato e una prospettiva economica positiva. Un giacimento privo di oleodotti, terminali, energia, acqua industriale o accesso alle raffinerie può essere geologicamente ricco e commercialmente sterile. È questo il motivo per cui un rialzo del prezzo può far crescere le riserve senza aggiungere una sola molecola nel sottosuolo. Barili prima troppo costosi diventano redditizi. Allo stesso modo, una caduta del prezzo, un aumento delle imposte, nuove sanzioni, costi finanziari più elevati o regole ambientali più severe possono riclassificare una parte delle riserve come risorse contingenti. Il petrolio rimane dov’è, ma esce dal bilancio economico.
La probabilità nascosta nelle sigle
Le stime tecniche vengono spesso espresse con tre livelli. Le riserve 1P rappresentano la valutazione più prudente. Quando il calcolo è probabilistico, deve esserci almeno il 90 per cento di probabilità che la quantità effettivamente recuperata sia uguale o superiore alla stima. Le riserve 2P sommano la parte provata e quella probabile e corrispondono a una valutazione mediana, con almeno il 50 per cento di probabilità di essere eguagliata o superata. Le riserve 3P includono anche la parte possibile e descrivono uno scenario alto, con almeno il 10 per cento di probabilità di essere eguagliato o superato.
Queste soglie non significano che un singolo barile abbia una probabilità precisa di uscire dal terreno. Descrivono la distribuzione dell’incertezza sull’intero progetto. Due Paesi possono quindi annunciare la stessa quantità di riserve usando categorie, prezzi di riferimento e criteri di commercialità non perfettamente omogenei. Il confronto appare semplice soltanto sulla carta. Anche le società quotate e gli Stati possono parlare linguaggi diversi. Nei mercati finanziari più regolati, le imprese devono aggiornare periodicamente le riserve provate, applicare criteri pubblici, indicare revisioni e distinguere fra volumi già sviluppati e volumi che richiedono nuovi investimenti. Le statistiche nazionali, invece, possono aggregare dati provenienti da metodi differenti, essere aggiornate con ritardo o mantenere valori invariati in assenza di nuove informazioni ufficiali.
Perché il totale mondiale cambia di oltre duecento miliardi
La forbice fra 1.572 e 1.773 miliardi di barili mostra quanto conti il perimetro. Nel totale più ristretto rientra il greggio provato. Nel totale più ampio possono entrare condensati, liquidi separati dal gas e petrolio non convenzionale. Basta modificare una definizione per spostare un Paese di molte posizioni nella graduatoria mondiale.
Il bilancio del 2025 mostra anche quanto le revisioni possano incidere sul totale senza seguire il ritmo delle nuove scoperte. Nell’arco di un anno, la stima più ristretta è cresciuta di circa 7,3 miliardi di barili. La Cina ne ha aggiunti circa 6,3 e gli Emirati Arabi Uniti 7, mentre l’Iraq ne ha sottratti poco più di 5. Questi movimenti quasi compensati spiegano gran parte della variazione globale e ricordano che una riserva può cambiare per revisione, riclassificazione o nuovo criterio, non soltanto perché è stato trovato un giacimento.
Il Canada è l’esempio più netto. Se si considera soltanto il petrolio convenzionale, le sue riserve sono poco superiori a quattro miliardi di barili. Se si includono le sabbie bituminose dell’Alberta considerate economicamente recuperabili, il totale si avvicina a 170 miliardi. La geologia non è cambiata nel momento della riclassificazione. Sono cambiati la tecnologia, il prezzo, la capacità industriale e il criterio con cui quei volumi sono stati ammessi nella categoria delle riserve. La stessa osservazione vale per il greggio extrapesante della Fascia dell’Orinoco. Alla fine degli anni Duemila, il Venezuela incorporò progressivamente enormi quantità di quel petrolio nelle proprie riserve provate. Il dato nazionale passò da circa cento miliardi a quasi trecento miliardi di barili. Il Paese superò così l’Arabia Saudita, senza che nel frattempo fosse comparso un nuovo oceano di petrolio. Era cambiata la classificazione di un accumulo già noto.
Le graduatorie più recenti collocano il Venezuela attorno a 303,7 miliardi di barili, l’Arabia Saudita a 267,2, l’Iran a 208,6, l’Iraq a 140, gli Emirati Arabi Uniti a 120 e il Kuwait a 101,5. Il Canada entra fra i primissimi soltanto quando le sabbie bituminose sono comprese. Una classifica priva di note metodologiche può dunque essere formalmente corretta e, nello stesso tempo, profondamente fuorviante.
Quasi quattro quinti delle riserve provate di greggio risultano concentrati nei Paesi dell’OPEC. La proporzione aiuta a comprendere perché la qualità dei dati nazionali non sia un dettaglio statistico, ma una questione centrale per le aspettative sui prezzi, per la sicurezza degli approvvigionamenti e per il valore degli investimenti energetici.
Il paradosso del Venezuela
Il Venezuela dimostra meglio di ogni altro Paese che una grande riserva non equivale a una grande capacità produttiva. Nel 2025 la produzione venezuelana di greggio si è attestata in media attorno a 1,08 milioni di barili al giorno. Nello stesso anno gli Stati Uniti hanno raggiunto circa 13,6 milioni di barili al giorno, un massimo storico, pur disponendo di riserve provate di greggio e condensato molto inferiori, pari a circa 46 miliardi di barili alla fine del 2024.
Il confronto non misura soltanto l’efficienza. Il petrolio dell’Orinoco è denso, viscoso e ricco di componenti pesanti. Per essere trasportato richiede spesso diluenti o processi di miglioramento. La sua estrazione e la sua raffinazione domandano impianti specializzati, grandi quantità di capitale, manutenzione continua e una filiera logistica affidabile. A queste difficoltà si sono sommati anni di sottoinvestimento, perdita di competenze, deterioramento delle infrastrutture, restrizioni commerciali e incertezza istituzionale. Un barile di greggio leggero e a basso costo e un barile extrapesante dell’Orinoco possono valere entrambi uno nelle statistiche, ma non sono equivalenti per costo, velocità di sviluppo, rendimento energetico, emissioni, prezzo di vendita e numero di raffinerie in grado di lavorarli. La riserva è una quantità fisica corretta da condizioni economiche. Ignorare la qualità del greggio significa confondere il peso con il valore.
Il caso statunitense offre l’immagine opposta. Nel 2024 le riserve provate di greggio e condensato sono scese dell’1 per cento, da 46,4 a 46,0 miliardi di barili, mentre la produzione è aumentata del 2 per cento. Circa il 60 per cento delle riserve era associato a formazioni shale. Pozzi più rapidi da perforare, cicli di investimento brevi, infrastrutture mature, servizi tecnici avanzati e continui guadagni di produttività consentono di trasformare una base di riserve relativamente contenuta in una produzione enorme. Anche qui, però, i tassi di declino dei singoli pozzi impongono investimenti costanti.
Quando la politica entra nel giacimento
Le riserve hanno un valore geopolitico prima ancora che industriale. Influenzano il potere negoziale di uno Stato, l’accesso al credito, il valore delle compagnie, le aspettative sulle entrate fiscali e, storicamente, anche le discussioni sulle quote di produzione. Quando all’inizio degli anni Ottanta le quote dell’OPEC acquistarono maggiore importanza, diversi Paesi membri elevarono in modo brusco le riserve dichiarate. In pochi anni il totale del gruppo aumentò di centinaia di miliardi di barili, senza scoperte pubblicamente note della stessa grandezza.
Quella coincidenza non basta a dimostrare che i dati fossero inventati. Le revisioni potevano riflettere nuovi studi, migliori fattori di recupero, l’inclusione di campi già conosciuti o una precedente prudenza eccessiva. Tuttavia il legame fra riserve e potere contrattuale creò un incentivo evidente ad annunciare numeri più alti. Da allora, alcune cifre nazionali sono rimaste quasi immobili per periodi sorprendentemente lunghi, nonostante la produzione cumulata di miliardi di barili.
Una stabilità prolungata può essere spiegata da nuove scoperte e revisioni positive che compensano l’estrazione. Senza dati di dettaglio, però, non è possibile distinguere una sostituzione reale delle riserve da un semplice mantenimento amministrativo del numero. Il problema non è soltanto la precisione geologica. È la verificabilità.
Non esiste un revisore unico del petrolio mondiale
Una quota dominante delle riserve si trova in Paesi nei quali le compagnie nazionali controllano direttamente i giacimenti o decidono l’accesso degli operatori stranieri. Secondo le valutazioni più ampie, il controllo diretto o indiretto di queste imprese può avvicinarsi a nove decimi delle riserve globali. La qualità della comunicazione, tuttavia, è molto diseguale.
Alcune compagnie pubbliche presentano bilanci sottoposti a revisione, aprono i dati agli investitori e affidano le stime a ingegneri indipendenti. Altre diffondono soltanto un totale nazionale, senza rendere noti i modelli di campo, i prezzi usati, il calendario degli investimenti, le revisioni negative o la distinzione fra riserve sviluppate e non sviluppate. Non sarebbe corretto considerare opaca ogni impresa statale, così come non sarebbe prudente ritenere infallibile ogni società quotata. La differenza decisiva è la presenza di regole uniformi, controlli e responsabilità pubbliche. Le ricognizioni mondiali dipendono spesso da aggiornamenti nazionali irregolari. In assenza di un nuovo dato, il valore dell’anno precedente viene mantenuto. Per questo una riga immobile in una tabella non prova che il sottosuolo sia rimasto immutato. Può indicare semplicemente che non sono arrivate informazioni migliori.
Le riserve societarie, inoltre, non coincidono sempre con le riserve di uno Stato. Una compagnia può contabilizzare soltanto la quota economica che le spetta in un contratto, mentre il governo registra l’intero giacimento. Operazioni finanziarie, acquisizioni e modifiche contrattuali possono aumentare o ridurre le riserve di un’impresa senza cambiare il volume fisico del campo. Sommare dati nazionali e aziendali senza conoscere il criterio genera doppi conteggi o vuoti statistici.
La falsa scadenza dei quarantasei anni
Dividendo circa 1.773 miliardi di barili per la domanda mondiale del 2025, pari a poco più di 105 milioni di barili al giorno, si ottiene una durata teorica di circa quarantasei anni. È il noto rapporto fra riserve e produzione. Il numero è utile per confrontare sistemi simili, ma diventa ingannevole quando viene presentato come la data di scadenza del petrolio.
Il calcolo presume che produzione, domanda, prezzi, tecnologia e riserve restino costanti per quasi mezzo secolo. Nessuna di queste condizioni è realistica. Ogni anno si estrae petrolio, ma si aggiungono anche nuove scoperte, estensioni di giacimenti noti, revisioni dei fattori di recupero e riclassificazioni economiche. Allo stesso tempo, i consumi possono crescere, stabilizzarsi o diminuire per effetto dell’efficienza, dell’elettrificazione, delle politiche climatiche e dei cambiamenti industriali. Il mondo non arriverà a un mattino nel quale l’ultimo barile sarà estratto contemporaneamente da tutti i giacimenti. Prima cambieranno la qualità media del greggio, i costi marginali, la geografia dell’offerta e la convenienza relativa delle alternative. Alcuni Paesi potranno avere ancora enormi volumi nel sottosuolo ma non la capacità, il capitale o il mercato per produrli. Altri continueranno a estrarre grazie a scoperte più piccole e a una maggiore efficienza.
Il rapporto fra riserve e produzione è particolarmente paradossale per il Venezuela. A produzione costante, il dato ufficiale suggerirebbe secoli di durata. Ma proprio questa apparente abbondanza mostra il limite del rapporto: non dice quanto petrolio possa arrivare sul mercato nel prossimo anno, quanto costi svilupparlo o quale parte disponga davvero di un progetto finanziato.
Riserve, scorte e capacità produttiva sono tre cose diverse
Nel dibattito pubblico si confondono spesso le riserve geologiche con le scorte strategiche. Le prime sono volumi nel sottosuolo che potrebbero essere prodotti in futuro. Le seconde sono barili già estratti e conservati in caverne, serbatoi o terminali per affrontare emergenze. Le scorte sono misurabili e possono essere immesse sul mercato in tempi relativamente brevi. Le riserve richiedono pozzi, impianti, personale, permessi e anni di investimenti.
Esiste poi la capacità produttiva, cioè quanto un sistema può estrarre in un dato momento. Ancora più importante per il mercato è la capacità inutilizzata attivabile in tempi brevi. Un Paese con cento miliardi di barili nel sottosuolo e impianti saturi non può rispondere rapidamente a una crisi. Un altro con riserve inferiori ma pozzi pronti, oleodotti liberi e capacità di riserva può incidere immediatamente sui prezzi.
Per valutare la sicurezza energetica, il totale delle riserve è quindi soltanto il punto di partenza. Servono il costo di pareggio, la qualità del greggio, il tasso di declino dei campi, la quota già sviluppata, il tempo necessario per avviare nuovi progetti, la capacità di trasporto, l’affidabilità elettrica, la disponibilità di acqua e diluenti, il rischio politico e la compatibilità con le raffinerie esistenti. La transizione energetica aggiunge un’ulteriore incertezza. Se la domanda futura sarà più bassa del previsto, una parte del petrolio oggi considerato commerciale potrebbe non essere sviluppata. Un barile può diventare non economico perché il prezzo è insufficiente, perché il costo del capitale sale o perché nuove regole ne riducono il valore. Le riserve possono dunque diminuire non per esaurimento geologico, ma per perdita di convenienza. È il meccanismo attraverso il quale una riserva può trasformarsi in un’attività destinata a perdere valore prima ancora di essere sviluppata.
Il numero più importante è un intervallo
Dire che nessuno conosce davvero le riserve mondiali non significa che la stima sia arbitraria. Geologi e ingegneri dispongono di strumenti sofisticati, i grandi giacimenti sono studiati da decenni e le decisioni di investimento richiedono analisi molto più dettagliate di quelle visibili nelle classifiche pubbliche. L’incertezza nasce dal fatto che il dato non è puramente geologico. È il risultato di una catena di ipotesi e di decisioni.
Una cifra credibile dovrebbe sempre portare con sé almeno una data, un perimetro, una categoria di probabilità, un prezzo di riferimento, un progetto di sviluppo e un’indicazione sul controllo indipendente. Senza queste informazioni, 303,7 miliardi di barili per un Paese o 1.773 miliardi per il mondo rischiano di sembrare misure esatte quando sono, in realtà, scenari condizionati.
La domanda più utile non è dunque quanto petrolio esista in assoluto. È quanto petrolio possa essere prodotto, con quale costo, in quanto tempo, con quali infrastrutture e sotto quali condizioni politiche. Il dato sulle riserve resta uno dei numeri più importanti dell’economia mondiale proprio perché orienta potere, investimenti e aspettative. Ma la sua forma più onesta non è un totale scolpito nella pietra. È un intervallo accompagnato dalle ipotesi che lo tengono in piedi. Nel petrolio, la cifra più affidabile non è quella più grande. È quella di cui si conoscono le condizioni.
NATO si addestra a combattere gli attacchi informatici

Gemello dell'Oceano Digitale: Proteggere gli Oceani
Germania: “Guerra dei dazi” con la Cina?
L'impatto dello scioglimento dei ghiacciai alpini
L'UE e i suoi obiettivi climatici...?
Democrazia: l'Europa è sempre più fragile!
UE: Domanda molto bassa di auto elettriche
UE: Presto libri scolastici gratuiti in Irlanda?
UE: Tecnologia e gestione dell'acqua
Guerra in Ucraina: Zaporizhzhya, continuano i combattimenti
IAA, 67a Conferenza, Articoli, Iran, centrale, nucleare, Zaporizhzhya